家計簿が続かない私がマネーフォワードを使い続けられた理由
毎月「今月は気を付けよう」と思いながら、気づいたら使いすぎてしまう。
何にいくら使っているか、なんとなく不安だけど、正確にはわからない。
そのループ、ずっと繰り返していませんか?
家計簿をつけようとしても、続いたことがなくて…
私もそうでした。
38歳まで貯金ほぼゼロ。
元証券会社勤務で、金融機関にいたのに、自分の家計はまったく把握できていませんでした。
そんな私が変わったきっかけのひとつが、マネーフォワードMEを使い始めたことです。
カードや口座を連携するだけで収支が自動で記録される。書く手間はゼロ。
「何にいくら使っているか」がスマホで一目でわかるようになり、収入の範囲で生活できるようになりました。
この記事では、手書き家計簿が一度も続かなかった私がマネーフォワードMEを使い続けられた理由と、使い始めてから変わったことをお伝えします。
- 家計簿が続かない人でもマネーフォワードMEが続く理由
- 使い始めてから家計が変わった実体験
- 無料版の4件制限の活かし方
- 私流・シンプルな続け方のコツ
なぜ家計簿は続かないのか
書く手間がかかるほど、挫折しやすい
家計簿が続かない理由のほとんどは、「面倒だから」ではないでしょうか。
レシートを集めて、金額を書いて、カテゴリに分けて…。
それを毎日続けるのは、意志の力だけではなかなか続きません。
私も何度か挑戦しましたが、三日坊主どころか一日で挫折したこともありました。
「私には向いていない」と諦めていた時期も長かったです。
収支が「見えないまま」だと、何も変わらない
家計簿をつけない状態が続くと、どうなるか。
毎月なんとなく不安・・
でも何をどう直せばいいかわからない・・
「気を付けよう」と思うだけで、具体的に何も変わらない・・
お金の使い方を変えるには、まず「見える化」が必要です。
何にいくら使っているかを把握しないと、削るべき場所もわかりません。
手書きが続かないなら、書かなくていい方法はないか?そう思って私ができる方法を探してみました。
マネーフォワードMEが続く理由は、入力がゼロなこと
カードや口座を連携すれば、収支が自動で記録される
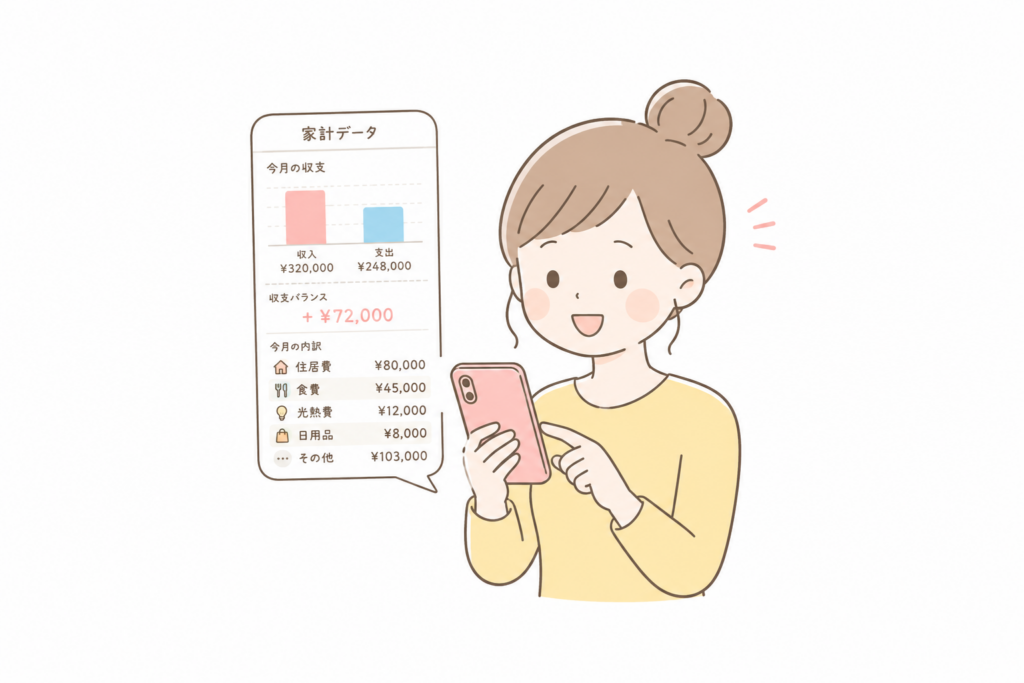
マネーフォワードMEの一番の特徴は、銀行口座やクレジットカードと連携できることです。
連携すると、カードの利用履歴や口座の入出金が自動でアプリに取り込まれます。
自分で入力しなくていい。レシートを保管しなくていい。
私が続けられた理由は、これだけです。
「書く」という作業がないから、挫折しない。
現金払いの場合は自分でスマホから手入力する必要がありますが、
カード払いメインにしてしまえば、ほぼ自動で完結します。
スマホでいつでも残りの予算が確認できる
もうひとつの便利な点が、スマホからいつでも残高・収支が確認できることです。
買い物の前にアプリを開いて、今月の食費があといくら使えるか確認する。
たったそれだけで、衝動買いが減りました。
パソコンからも確認できるので、月末の振り返りはパソコンで、
日常のチェックはスマホで、と使い分けることもできます。
家計の「見える化」を始めるなら、まず無料で試してみてください。
マネーフォワードMEは無料で使い始められます。
使い始めてわかった、家計の3つの変化
何にいくら使っているか、ざっくりわかるようになった
マネーフォワードMEを使い始めて最初に変わったのは、支出の全体像がつかめるようになったことです。
「食費は大体これくらい」「日用品にこんなに使っていたんだ」と、
月ごとの傾向がわかるようになりました。
細かい金額まで把握しなくていい。
「ざっくりわかる」だけで、使いすぎているカテゴリが見えてきます。
ちょこちょこ買いに気づいて、月の出費が減った
収支を記録してみて、一番の発見がこれです。
足りない物を買い足すつもりが、買い物に行くたびに余計なものまで買っていました。小さな出費が積み重なって、気づけばけっこうな金額になっていました。
買い物に行く回数を減らすことで、出費も減らすことにつながります。
それからは、まとめ買いを意識したり、週ごとに予算を決めたりするようになりました。
「使いすぎを防ごう」と気合いを入れなくても、自然と使い方が変わりました。
収入の範囲で生活できるようになった
以前は毎月「なぜかお金が足りない」状態でした。
でも実際に収支を記録してみると、理由は明らかでした。
収入より支出が多い月が普通にあったのです。
見える化することで、使いすぎているカテゴリを把握できて、
収入の範囲で生活できるようになったのが、一番大きな変化です。
無料版の4件制限は、口座を整理するきっかけになった
管理する口座が多いほど、家計は複雑になる
マネーフォワードMEの無料版は、連携できる金融機関が4件までという制限があります。
最初は「4件では足りない」と感じていました。
銀行口座が複数、クレジットカードも何枚か…と持っていたからです。
私も口座が多くて、どれをメインにしたらいいかわからないんです…
でも考えてみると、口座がたくさんあること自体が、管理を複雑にしていた原因でした。
どの口座にいくらあるかきちんと把握できていないのも、口座が多すぎるからでもあったのです。
使う口座を絞ったら、管理がシンプルになった
4件制限に合わせて、本当に使う口座とカードだけを残しました。
私が連携している4件
- メインバンク(給与振込・引き落とし用)
- メインのクレジットカード
- サブの支払い口座
- よく使うもう1枚のカード
これだけで収支の大部分は把握できます。
4件制限は不便ではなく、「本当に必要な口座だけ使う」というシンプルな家計管理への第一歩でした。
私流・シンプルな続け方の2つのコツ
投資残高はあえて連携しない
マネーフォワードMEは証券口座とも連携できますが、私はあえて連携していません。
積立投資は長期で続けるものなので、日々の残高の増減に一喜一憂したくない。
家計管理ツールとして「収支を把握する」目的に絞って使っています。
何でも連携すれば便利なわけではありません。
目的に合わせて使う機能を絞ることで、シンプルに続けられています。
月末5分の振り返りで来月に活かす
毎日記録を確認する必要はありません。
私がやっているのは、月末と気が向いたときに確認するだけです。
マネーフォワードMEの確認タイミング
- 月末:今月の支出を振り返って、来月の使い方に活かす
- 気が向いたとき:大きな買い物をしたときや、残高が気になったときにチェック
「毎日つけなければ」というプレッシャーが、家計簿を続けられない原因のひとつです。
ざっくり確認するだけで十分。完璧にやろうとしないことが、続くコツです。
家計管理って、完璧じゃなくていいんです。「なんとなく把握できている」状態を作るだけでも全然変わります。
まとめ:お金の流れが見えると、自然と使い方が変わる
この記事のまとめ
- 家計簿が続かない原因は「書く手間」にある
- マネーフォワードMEは連携するだけで自動記録されるから続く
- 収支が見えると、ちょこちょこ買いなどの無駄に気づける
- 無料版の4件制限は、口座を整理するきっかけになる
- 完璧にやろうとせず、月末と気が向いたときの確認でも十分変わる
手書きの家計簿が続かなかった私でも、マネーフォワードMEなら3年以上続いています。
特別なことは何もしていません。
ただ、お金の流れを「見えるようにした」だけです。
まず無料で試してみてください。
「なんとなく不安」が、少しずつ「なんとなく安心」に変わっていきます。
書かなくていい。連携するだけで家計が見えてくる。
マネーフォワードMEは無料で始められます。
※登録は3分ほど。無料版のまま使い続けられます。
家計が見えるようになったら、次のステップへ。全体の流れはこちらで確認できます。

※当ブログの内容は情報提供を目的としたものであり、特定の金融商品の勧誘や個別の投資助言を行うものではありません。投資・保険などの最終的な判断は、ご自身の責任でお願いいたします。